金管會開放存款代幣試辦,一文帶你了解存款代幣
2026 年 9 月 22 日,金管會正式開放銀行申請試辦存款代幣業務。簡單來說,就是讓銀行開始探索「把存款搬上鏈」的可能性。
為因應現實世界資產代幣化(RWA)發展,台灣在今年通過了《虛擬資產服務法》,如今再度推動新興金融的試辦措施,然而卻僅有台新銀行做出響應。
存款代幣到底是什麼?
首先,我們必須先釐清一件事。
存款代幣並非銀行重新發行一種新的貨幣,也不是另一種可以拿來炒作的加密貨幣。
依金管會的說明,存款代幣是透過區塊鏈等新型態技術,來表彰或記錄原本就存在銀行體系中的存款。換句話說,存款代幣與存在銀行金庫中的法幣真正的差異,只在於「存款的被記錄與移轉方式」。
例如,你原本在銀行帳戶裡有 10 萬元存款,未來銀行若推出存款代幣服務,並不是額外發給你價值 10 萬元的另一種 Token,而是讓這筆既有存款可以透過代幣化形式,在特定的區塊鏈或分散式帳本系統中被記錄與移轉。
因此,它和 USDT、USDC 這類穩定幣最大的差異之一,在於背後的法律關係不同:你持有的仍然是對銀行的存款債權,而非另一家發行機構所發行的資產。
如果暫時把「代幣」兩個字拿掉,或許會更容易理解它的用途:
傳統銀行中的存款,對銀行來說是他們資料庫當中,資產負債表上的一筆帳;而存款代幣的推出,正是想要讓這筆帳可以上鏈,被程式化的同時,也能夠即時被公開驗證。
舉例來說,今天我們用轉帳來進行交易,銀行只會知道你要求「把帳戶裡的這筆錢,轉到另一個帳戶。」
但銀行通常不會知道,你這筆錢到底是拿來買東西、付訂金等具體的用途。
也就是說,銀行負責把錢送出去,但「對方有沒有出貨」、「商品有沒有收到」、「這筆款項對應的是哪一張訂單」,往往還是要由交易雙方自己確認。
所以我們現在很多交易,其實仍然是靠著第三方平台提供信任,消除先付款那方的不安全感。
像網購時,買家通常先付款,再等賣家出貨,中間經過了一層蝦皮、淘寶等平台;而企業付款時,也還要另外人工核對發票、訂單、貨物和款項是不是同一筆。
只要這些資訊分散在不同系統裡,中間就需要更多人工確認與信任。
可程式化的存款,提供的就是另一種可能。
如果未來存款代幣能和智慧合約、身分驗證或其他系統串在一起,那「付款」就不一定只是把錢轉出去,而是可以先設定條件。
例如,確認商品已經交付後才付款、確認收款人身分後才讓資金進帳,甚至讓「付款」和「資產交付」同時完成。
在防詐與洗錢防制上,或許這也是另一個突破口。
像是特定交易必須先通過身分驗證、符合某些規則,資金才能繼續移動。
讓部份的風險控管,有機會從「錢已經轉出去後再追查」,往前移到「交易發生前先檢查」。
同時,如果付款、身分與交易紀錄能在同一套系統裡更好地串起來,也能減少不同系統之間反覆對帳的麻煩,上鏈後追查起來也更簡單。
資產≠錢?存款代幣的真實身分
在理解存款代幣之前,還得先分清楚另一件容易混在一起的事:「資產上鏈」和「錢上鏈」其實是不同的兩個問題。
所謂 RWA 代幣化,主要處理的是「資產」這一端。
例如一檔基金、一張債券,甚至一筆應收帳款,理論上都可以透過代幣化方式,把所有權、份額或相關權利記錄在區塊鏈上。
這些 Token 代表的是某種資產或權利,而不是拿來付款的「錢」。
但任何交易都是雙向的,這意味著至少有兩方參與交易。
一方提供你要買的東西,也就是出貨方,對應的是資產端;另一方拿出錢購買東西,也就是出資方,對應的則是支付端。
假設一間企業要用新臺幣 100 萬元購買國外一檔已經代幣化的基金,此時:
- 鏈上的基金 Token,代表企業要取得的資產。
- 企業的銀行帳戶裡未上鏈的 100 萬元,則是用來完成交易的錢。
因此,即使基金已經完成代幣化,受到地區、法規或系統銜接等限制,這 100 萬元的付款流程也不會因為基金上了鏈,就自動全在鏈上完成,往往依舊要與傳統銀行帳本逐一核對。
這就是目前許多代幣化金融場景會遇到的問題:資產已經在鏈上流動,但付款可能仍然停留在傳統銀行帳本裡。
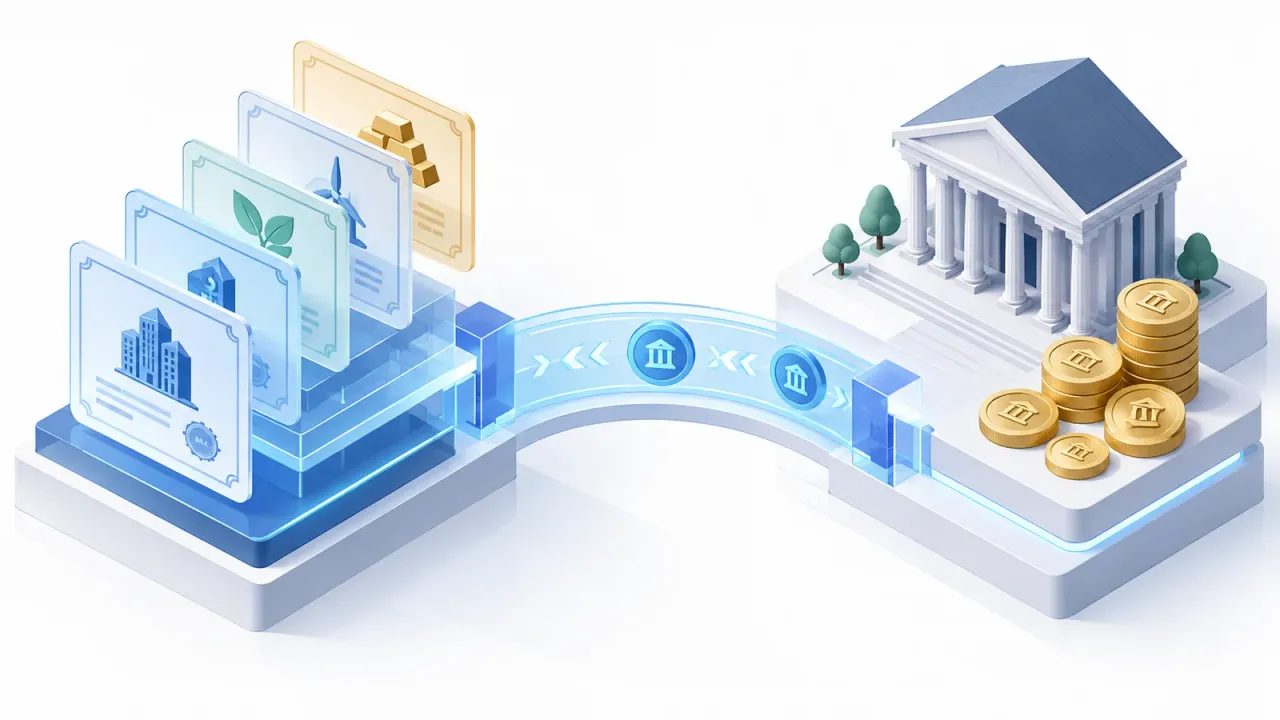
而這次金管會開放試辦的「存款代幣」,正是想要探索如何補上「支付端」的這個缺口。
它不是再把一種新的資產搬上鏈,而是嘗試讓原本存在銀行帳戶裡、用來完成付款的存款,也能以代幣化形式被記錄與移轉。
未來當企業想再加大對代幣化基金的投資時,若資產端與支付端的系統能夠互通,便有機會讓付款與資產交付在鏈上銜接,減少傳統帳本之間的人工核對成本。
存款代幣、穩定幣與 CBDC 有什麼不同?
談到「錢上鏈」,最容易混在一起的三個概念,就是存款代幣、穩定幣與央行數位貨幣(CBDC)。
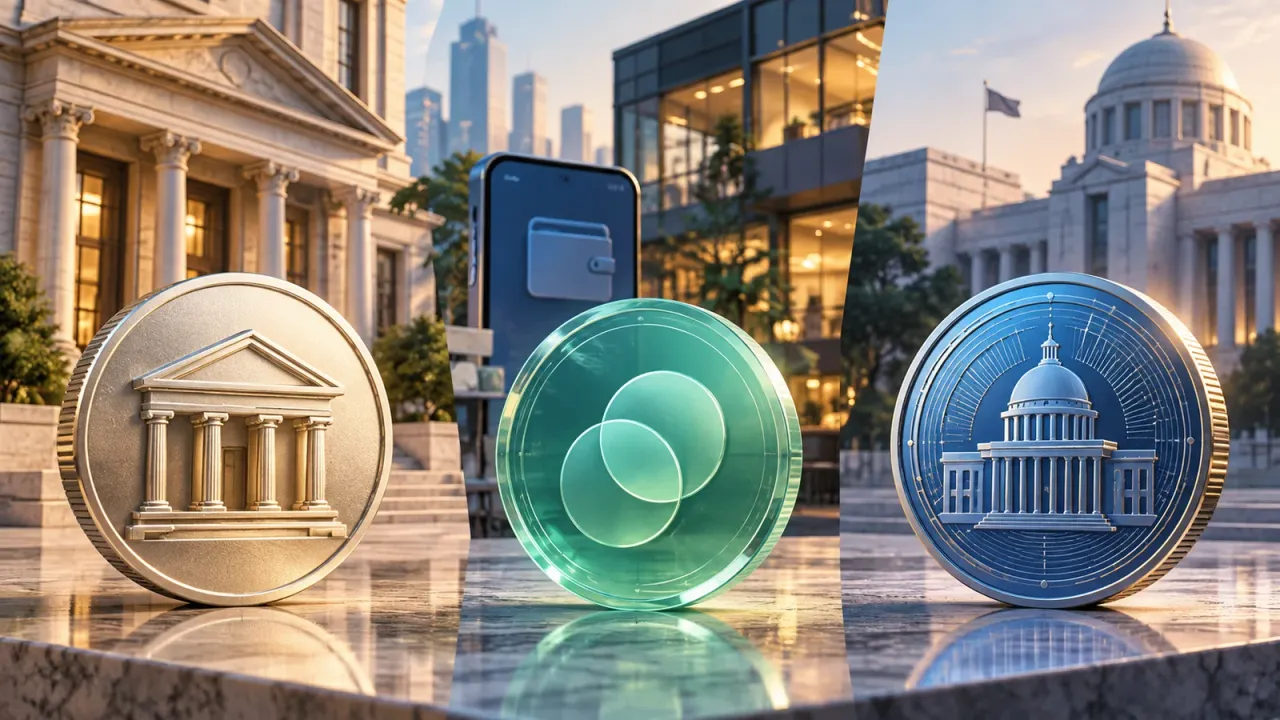
它們都可能以數位化、甚至區塊鏈的形式存在,也都可以被拿來支付或結算,但三者背後代表的「錢」其實並不相同。
最簡單的分法,是先看誰發行、誰負責兌付。
存款代幣(Deposit Token),本質上仍是商業銀行的存款。
假設你在 A 銀行有 10 萬元存款,銀行將其中一部分以代幣化形式記錄,這些 Token 代表的仍然是你對 A 銀行的存款債權。換句話說,真正欠你這筆錢的,依然是銀行。
穩定幣(Stablecoin)則不同。
以美元穩定幣為例,發行機構通常會持有現金、短期美國國債或其他儲備資產,並發行與美元維持固定價值關係的 Token。你持有的不是某家銀行帳戶中的存款,而是穩定幣發行機構所發行的數位資產,其價值能否穩定,取決於儲備資產、贖回機制與監管架構。
至於央行數位貨幣(Central Bank Digital Currency,CBDC),則是由中央銀行發行的數位貨幣。
如果未來央行發行 CBDC,那麼你持有的將不是對商業銀行的債權,也不是對穩定幣公司的請求權,而是直接持有中央銀行發行的貨幣。
因此,三者最大的差異,其實不是「有沒有用區塊鏈」,而是背後的發行者與法律關係不同:
| 類型 | 發行者 | 本質上代表什麼 | 主要信用來源 |
|---|---|---|---|
| 存款代幣 | 商業銀行 | 銀行存款 | 商業銀行與存款制度 |
| 穩定幣 | 私人發行機構 | 與法幣掛鉤的數位資產 | 儲備資產與贖回機制 |
| CBDC | 中央銀行 | 中央銀行貨幣 | 中央銀行 |
也因此,不能因為三者都可能出現在區塊鏈或數位帳本上,就把它們視為同一種東西。
技術只是承載方式,真正決定它們性質的,是背後到底是誰欠你這筆錢。
回到這次台灣開放試辦的存款代幣,它走的不是「發行新的穩定幣」,也不是「推出數位新臺幣」這條路,而是讓既有的商業銀行存款,嘗試進入可程式化的支付與結算環境。
台灣離真正的鏈上金融還有多遠?
從目前階段來看,存款代幣距離一般民眾日常使用、跨行流通,甚至成為大規模鏈上支付工具,都還有一段距離。
這次金管會開放的仍是「試辦申請」,未來銀行要怎麼設計帳本、如何與既有支付系統銜接、不同銀行之間能不能互通,以及發生交易異常時由誰負責,都還需要透過實際試辦逐步驗證。
但如果把視角拉回整個 RWA 發展,存款代幣的重要性就會更清楚。
過去幾年,市場花了大量力氣討論如何把債券、基金、不動產或其他現實世界資產搬上鏈;然而,當資產端逐漸完成數位化後,付款與結算依舊停留在傳統的系統當中,科技革新帶來的效益便難以完整發揮。
即使資產已經 24 小時存在鏈上,最後付款仍然需要回到另一套銀行系統完成,整個交易流程依然存在斷點。
因此,這次存款代幣試辦真正值得關注的,或許不是「台灣的銀行也開始發 Token 了」,而是台灣開始嘗試回答另一個更基礎的問題:
當資產逐漸走向鏈上,銀行裡的錢要如何一起進入新的金融基礎設施?
如果未來資產端與支付端真的能夠在可互通的系統中完成即時、可程式化的交付與結算,那麼 RWA 才不只是「把資產做成 Token」,而是開始改變一筆金融交易從發生到完成的方式。
而這一次的存款代幣試辦,或許就是台灣開始補上這塊拼圖的第一步。